
【樹脂(プラスチック)部品・バンパーのAI生産スケジューリング 4】ROI試算 ~ 年間3,189万円の内訳を計算式で確かめる
2026.09.28A1:生産計画・スケジューリング , S08:金型や治具を使う工程で納期遅れと段取りを最少化したい全5回の4回目です。第2回で挙げた困りごとが、第3回の解決策でどれだけ減るのかを、ここで金額にします。
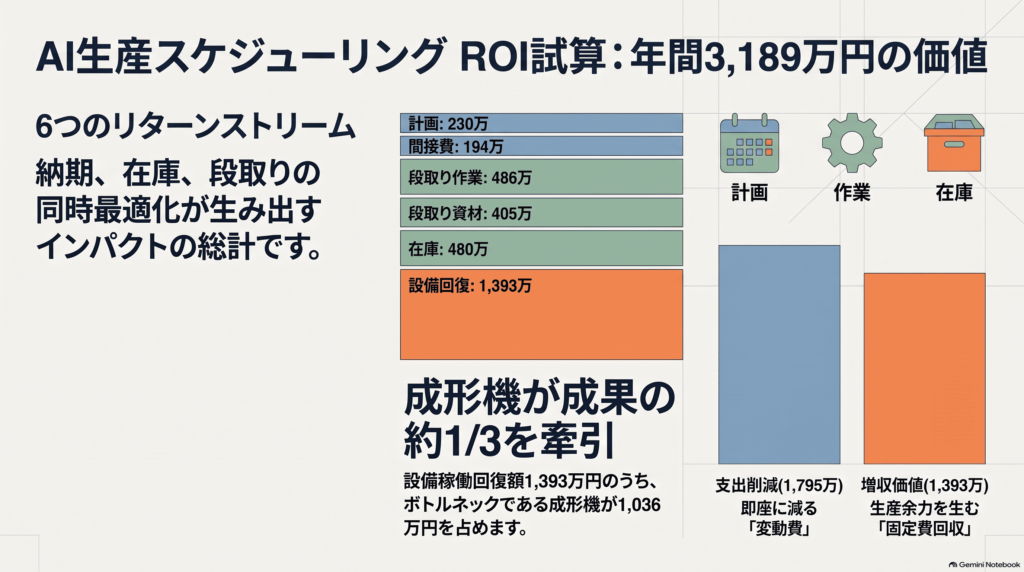
1. 試算の考え方
生産スケジューラを導入して1年間に得られる金額を、この連載では年間Return値と呼びます。ここで計算するのはこの年間Return値だけです。ROIのInvestmentである導入にかかるコストは会社ごとに大きく違うため、ここでは計算しません。
2. 前提値 – この値を元に年間Return値を計算します
| 区分 | 項目 | 値 |
| 段取り時間 | 射出成形 8台 / 1台あたり月間段取り時間 | 30時間 |
| 段取り時間 | 塗装 2ライン / 1ラインあたり月間段取り時間 | 40時間 |
| 段取り時間 | 溶着・組立 6台 / 1台あたり月間段取り時間 | 15時間 |
| 段取り時間 | 検査・仕上 4台 / 1台あたり月間段取り時間 | 10時間 |
| 段取り時間 | 段取り削減率 | 30% |
| 計画時間 | 計画担当者 / 1人あたり計画作成時間 | 2人 / 月60時間 |
| 計画時間 | 計画削減率 / 計画人件費単価 | 40% / 4,000円/時 |
| 間接コスト | 管理者 / 1人あたり督促と調整の時間 | 3人 / 月40時間 |
| 間接コスト | 管理時間削減率 / 管理人件費単価 | 30% / 4,500円/時 |
| 段取りコスト | 段取り作業単価(残業相当) | 3,000円/時 |
| 段取りコスト | 資材・電力単価(溶剤、金型の加熱) | 2,500円/時 |
| 在庫コスト | 棚卸資産 / 在庫圧縮率 / 保管コスト率 | 3億2,000万円 / 15% / 10% |
| 設備コスト | 機械単価 成形 / 塗装 / 溶着 / 検査 | 12,000 / 8,000 / 3,000 / 2,000円/時 |
在庫圧縮率は、棚卸資産を何%減らせるかを表す値です。保管コスト率は、棚卸資産に対して1年間にかかる保管と資金のコストの割合です。あなたの工場に適用して年間Return値を計算するには、上記の前提値を自社に合わせて変更してください。
3. 削減時間の計算
段取り時間削減 = 工程ごとに(台数 × 1台あたり月間段取り時間 × 段取り削減率)を計算し、4工程分を合計する。
| 工程 | 台数 | 月間段取り時間 (時間/台) | 工程合計 (時間/月) | ×30% 削減時間 (時間/月) |
| 射出成形 | 8台 | 30 | 240 | 72 |
| 塗装 | 2ライン | 40 | 80 | 24 |
| 溶着・組立 | 6台 | 15 | 90 | 27 |
| 検査・仕上 | 4台 | 10 | 40 | 12 |
| 合計 | — | — | 450 | 135 |
4つの工程を合わせた段取り時間削減は月135時間です。この値を(3)と(4)の計算に使います。
計画時間削減 = 計画担当者数 × 計画作成時間 × 計画削減率 = 2人 × 60時間 × 40% = 月48時間
管理時間削減 = 管理者数 × 督促と調整の時間 × 管理時間削減率 = 3人 × 40時間 × 30% = 月36時間
4. 6つの年間Return値の計算
6つの年間Return値を、項目ごとの計算式とあわせて示します。
| 項目 | 計算式 | 年間金額(円) |
| (1) 計画作成人件費 | 48時間 × 4,000円 × 12か月 | 2,304,000 |
| (2) 間接人件費 | 36時間 × 4,500円 × 12か月 | 1,944,000 |
| (3) 段取り作業費(残業相当) | 135時間 × 3,000円 × 12か月 | 4,860,000 |
| (4) 段取りコスト(資材・電力) | 135時間 × 2,500円 × 12か月 | 4,050,000 |
| (5) 在庫保有コスト | 3億2,000万円 × 15% × 10% | 4,800,000 |
| (6) 設備費(機械の稼働回復) | 下の表のとおり | 13,932,000 |
(6) は工程ごとに機械単価が違うため、分けて計算します。
設備費 = 工程ごとに(削減時間 × 機械単価 × 12か月)を計算し、4工程分を合計する
| 工程 | 削減時間 (時間/月) | 機械単価 (円/時) | 年間金額(円) |
| 射出成形 | 72 | 12,000 | 10,368,000 |
| 塗装 | 24 | 8,000 | 2,304,000 |
| 溶着・組立 | 27 | 3,000 | 972,000 |
| 検査・仕上 | 12 | 2,000 | 288,000 |
| 合計 | 135 | — | 13,932,000 |
ボトルネックの射出成形が10,368,000円で、(6)の中でいちばん大きくなります。機械単価が高く、削減時間も長いためです。
5. 合計の年間Return値
合計 = (1) 2,304,000 + (2) 1,944,000 + (3) 4,860,000 + (4) 4,050,000 + (5) 4,800,000 + (6) 13,932,000 = 年間 31,890,000 円
年間で約3,189万円です。月あたりに直すと約266万円になります。
確かめ方は2つあります。1つは、(1)から(6)までの6つの金額を合計して、記載した合計と一致するかを見ることです。もう1つは、単価を1つだけ自社の値に変えて、合計がどれだけ動くかを確かめることです。動き方の大きいものから手を入れると、効果が出やすくなります。下の表は、6つの項目が合計に占める割合です。
| 項目 | 年間金額(円) | 構成比 |
| (1) 計画作成人件費 | 2,304,000 | 7.2% |
| (2) 間接人件費 | 1,944,000 | 6.1% |
| (3) 段取り作業費(残業相当) | 4,860,000 | 15.2% |
| (4) 段取りコスト(資材・電力) | 4,050,000 | 12.7% |
| (5) 在庫保有コスト | 4,800,000 | 15.1% |
| (6) 設備費(機械の稼働回復) | 13,932,000 | 43.7% |
| 合計 | 31,890,000 | 100.0% |
6. 変動費と固定費に分けて理解する
生産量や作業時間に応じて増減するコストを変動費と呼びます。残業代、溶剤、電気代が変動費です。生産量が変わっても総額が変わらないコストを固定費と呼びます。機械の償却費、倉庫の賃借料、正社員の基本給が固定費です。
この区別が必要なのは、6つの年間Return値で金額の性質が違うためです。下の表のとおりです。
| 区分 | 項目 | 金額の性質 | 年間金額(円) |
| 変動費 | (1)(2)(3)(4) | 時間が減れば、その分の残業代と資材のコストがそのまま減る | 13,158,000 |
| 在庫 | (5) | 棚卸資産が減れば、保管と資金のコストが減る | 4,800,000 |
| 固定費 | (6) | 償却費の総額は変わらないが、機械が動く時間が増えるため、同じ固定費でより多く作れる | 13,932,000 |
7. まとめ
試算は、(5)在庫保有コスト以外の5項目を「削減時間 × 単価 × 12か月」という同じ計算式にそろえました。単価を自社の値に差し替えれば、そのまま自社の年間Return値になります。合計は年間31,890,000円で、このうち支出がそのまま減る分が17,958,000円、設備の稼働率向上により、浮いた設備費の金額が13,932,000円です。
6つのうち構成比がいちばん大きいのは(6)設備費の43.7%です。ボトルネックである射出成形が止まっている時間をどれだけ減らせるかが、金額の大半を左右します。社内で説明するときは、変動費として支出が減る分と、固定費の回収が増える分を分けて示すと誤解を避けられます。
次回は、この計算式に自社の数字を入れられるようにするための、導入の進め方を扱います。
自社の台数と単価を入れたら、合計はいくらになりますか?


高橋邦芳 + Asprovaコンサルティングチーム + 生成AI
 【樹脂(プラスチック)部品・バンパーのAI生産スケジューリング 2】課題 ~ 督促と特急対応が段取り時間と在庫を増やす
 【電線のAI生産スケジューリング 2】課題 ~ 押出工程の段取り時間が利益を削る理由
 【樹脂(プラスチック)部品・バンパーのAI生産スケジューリング 1】基礎知識 ~ 射出成形から検査までの工程と段取り時間
 【オフィス家具・パーテーションのAI生産スケジューリング 4】ROI試算 ~ 年間3,051万円、設備を増やさず取り戻せる金額を試算する
 【電線のAI生産スケジューリング 1】基礎知識 ~ 電線ができるまでの6工程と生産管理
 【樹脂(プラスチック)部品・バンパーのAI生産スケジューリング 3】解決策 ~ 納期遅れと段取り時間を同時に最小化する計画を作る
