
【トランスミッション工場のMPS 5】最適化AIのROIを試算する — 揺らぎを金額に換算する
2026.10.01A1:生産計画・スケジューリング , S07:Auto MPS: 基準日程生産計画を最適化したい「役員会で守れる数字にしろ」
工場棟に隣接した会議室。壁越しに研削盤の音が届いています。
かさはら工場長が、電卓とノートを持ってきたいまおかさんに言いました。
「E社の6か月は分かった。だが役員会に出すには金額が要る。設備投資の稟議に『残業が42時間から21時間になりました』と書いても通らん」
「はい」
「ただし、盛るなよ。盛った数字は必ず後で殴り返される」
いまおかさんはノートを開き、まず1行だけ書きました。
Return = Δ在庫コスト + Δ残業コスト + Δ計画作成コスト + Δ外注コスト + Δエネルギーコスト + Δ停止コスト
「この6つを積み上げます。Δは『前と後の差』です」
最初の関門:在庫100億円に手を出してはいけない
「駿河工場の在庫は全部で約100億円だ。ここを1割減らせば10億円だろう」
「工場長、そこがこの試算でいちばん間違えやすいところです」
いまおかさんは在庫を2つに割って書きました。
- 常時持っている在庫:完成品2.5日分ほか。これは減りません
- 揺らぎで膨らんでいる在庫:月末の完成品膨張分約5億円+場当たり前倒しでできた仕掛の余剰約6億円=約11億円
「うちはもうJITで絞りきっています。減らす余地のある在庫なんて、最初からないんです。動くのは揺らぎの11億円だけ。ここに100億円を掛けた試算を出したら、その場で見抜かれます」
工場長が頷きました。「E社も常時在庫は動いてなかったな」
Δ在庫コスト = 在庫金額 × 在庫削減率 × 在庫保管コスト率
- 在庫金額:11億円(揺らぎ分のみ)
- 在庫削減率:80%(E社の6か月実績。完全解消にはしない)
- 在庫保管コスト率:18%
「18%というのは何だ」
「在庫を1年持つのにかかるコストの、在庫金額に対する割合です。国際的な目安は年15〜25%。日本の調査では3割という結果もあります。うちの中身で積むと、資本コスト5%/置き場・横持ち・クレーン・棚卸工数8%/陳腐化と評価損3%/保険・税・管理2%で18%。相場の下寄りです」
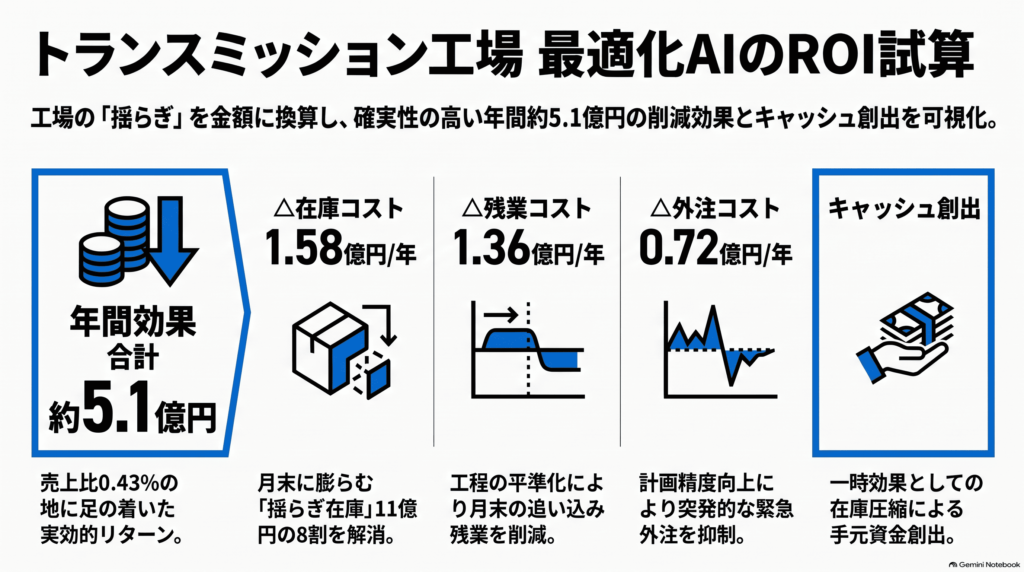
11億円 × 80% × 18% = 約1.58億円/年
「一時効果は別に立てます。11億円の8割=8.8億円がキャッシュとして手元に戻る。ただしこれは1回だけなので、年間効果とは足しません」
残業・計画工数・外注・エネルギー・停止
残りの5つを、いまおかさんが淡々と埋めていきます。
Δ残業コスト = 年間残業費 × 残業削減率
平準化が効くのは組立・研削・熱処理の直接工約600名。月末の追い込みで月18時間/人の残業がつきます。残業単価3,500円で年間約4.54億円。
「削減率はE社が▲50%です。でもうちは▲30%で置きます」
「なぜ下げる」
「E社は6か月で▲50%まで行きましたが、うちは品番数が1.7倍、客先も1社多い。同じ速さで効くとは限りません。それに、稟議は下振れしたときに殴り返されます」
4.54億円 × 30% = 約1.36億円/年
Δ計画作成コスト = 計画作成人件費 × 調整ロス削減率
計画担当8名の月480時間のうち、データ収集・転記が340時間。年間4,080時間、単価5,000円で約0.20億円。8割自動化して約0.16億円/年。
「たった1,600万か」
「はい。この項目は金額では小さいんです。効くのは別のところです」
Δ外注コスト = 年間外注費 × 計画外外注比率 × 計画精度起因率 × 計画外外注削減率
年間外注費24億円。うち緊急・突発の計画外外注が10%。その原因を分解すると、設備故障・品質不良・客先の急な仕様変更もありますが、計画の精度不足に起因する分が6割。ここを半分潰します。
24億円 × 10% × 60% × 50% = 約0.72億円/年
「物量からも検算しました。月末に枠を超える850基/月=年間10,200基。うち4割が外注に流れて、追加単価が1基15,000円。0.61億円。式と同じ桁です」
工場長が初めて身を乗り出しました。「2つの道で同じ数字が出たか」
Δエネルギーコスト = 年間エネルギー費 × エネルギー費削減率
浸炭炉6基を抱える工場なのでエネルギー費は年間15億円。休日稼働月2日が消えると年24日分。ただし炉は休日も保温しているので全額は落ちません。変動費相当だけを見て削減率4%。
15億円 × 4% = 約0.60億円/年
Δ停止コスト = 年間停止時間 × 計画品質起因率 × ライン停止損害額 × 停止時間削減率
欠品と部品待ちによるライン停止が、客先側の換算分を含めて年間40時間。原因のうち計画品質に起因するのが50%。停止1時間の損害は特急便・臨時便・弁済・回復残業を平均して500万円。これを7割潰します。40時間 × 50% × 500万円 × 70% = 約0.70億円/年
合計は年間約5.1億円
| # | Δ項目 | 算式 | 年間効果 |
| 1 | Δ在庫コスト | 11億円 × 80% × 18% | 1.58億円 |
| 2 | Δ残業コスト | 4.54億円 × 30% | 1.36億円 |
| 3 | Δ計画作成コスト | 0.20億円 × 80% | 0.16億円 |
| 4 | Δ外注コスト | 24億円 × 10% × 60% × 50% | 0.72億円 |
| 5 | Δエネルギーコスト | 15億円 × 4% | 0.60億円 |
| 6 | Δ停止コスト | 40h × 50% × 500万円 × 70% | 0.70億円 |
| 合計 | 約5.13億円/年 | ||
| 一時効果(キャッシュ創出) | 11億円 × 80% | 8.8億円 |
「売上1,200億円に対して**0.43%**です」
工場長が眉を上げました。「……少ないな。もっと出ると思ったが」
「少ないから信頼されるんです」といまおかさん。「うちはもう絞れている工場です。ここで『売上の3%が浮きます』なんて数字を出したら、役員会の前に現場が信じません。在庫を減らす話ではなく、揺らぎを消す話なんですから」
設備投資ロスは、あえて合計に入れない
「研削盤の増設1台1億円、あれはどうした」
「参考値に落としました」
平準化でボトルネックの山谷が消えると、同じ能力をより少ない設備で実現できます。研削盤1台の増設を繰り延べられる——Δ設備投資ロスです。
「ただしこれは投資を回避した額で、キャッシュが入ってくるわけではありません。他のΔと同列に足すと、合計の質が落ちます。『あわせて研削盤1台分の投資を繰り延べられる見込み』と定性で書くのが正しいと思います」
工場長が笑いました。「お前、営業より慎重だな」
回収年数は、読者が自分で入れる
Returnが年5.13億円と決まれば、あとは投資額を置くだけです。
| 投資総額 | 単純回収年数 |
| 1億円 | 約2.3か月 |
| 2億円 | 約4.7か月 |
| 3億円 | 約7.0か月 |
| 5億円 | 約11.7か月 |
「見積りが3億円なら7か月です。5億円かかっても1年で回ります」
自社版を作るには、5つの数字だけ
最後に、いまおかさんはノートの余白にこう書きました。皆さんが自社で試算するとき、集めるべきはこの5つだけです。
- 月末の在庫ピークと常時在庫の差額(=揺らぎ在庫。全在庫ではない)
- 平準化が効く工程の年間残業費(全社ではなく組立とボトルネック工程だけ)
- 年間外注費のうち、計画外・緊急で出した比率
- 年間エネルギー費と、休日稼働の日数
- ライン停止時間と、1時間の損害額
「あとは削減率を掛けるだけです。削減率は、事例の実績を必ず割り引いて置く。それだけ守れば、この試算は役員会で守れます」
工場長がノートを閉じました。
「月末の山に、値札が付いたな」
次回は最終回。この試算を実際に動かすための導入ステップと、棚上げしてきたもう一つの問題を回収します。
皆さんの工場の「月末の山」、金額に換算したことはありますか?

高橋邦芳 + Asprovaコンサルティングチーム + 生成AI
 【トランスミッション工場のMPS 1】基礎知識 — 1台も多く作らない工場~在庫で守れない工場は、計画の精度でしか守れない
 【トランスミッション工場のMPS 2】課題 — 在庫はあるのに欠品する
 【トランスミッション工場のMPS 3】最適化AIが必要な理由 — 平準化とブリッジを、毎日作り直す
 【電動アクチュエータのAI生産スケジューリング 1】基礎知識 ~ モータと減速機の加工・組立工程を、流す順番からやさしく解説
 【自動車ドアモジュール工場のMPS 5】最適化AIのROIを試算する
 【オフィス家具・パーテーションのAI生産スケジューリング 3】解決策 ~ 色をまとめて流しながら、納期も守る計画のつくり方
