
【金属部品・ボディパネルのAI生産スケジューリング 4】ROI試算 ~ 年間Return値3,883万円を計算式で検算する
2026.10.09A1:生産計画・スケジューリング , S08:金型や治具を使う工程で納期遅れと段取りを最少化したい全5回の4回目です。前回は、最適化AIが割付け、投入順序、ロットサイズ、工程の同期の4要素を同時に決める考え方を説明しました。今回は、その効果を年間の金額にします。計算するのはReturn(導入で得られる効果)だけで、Investment(投資額)は製品や規模で変わるため扱いません。
1. 先に結論
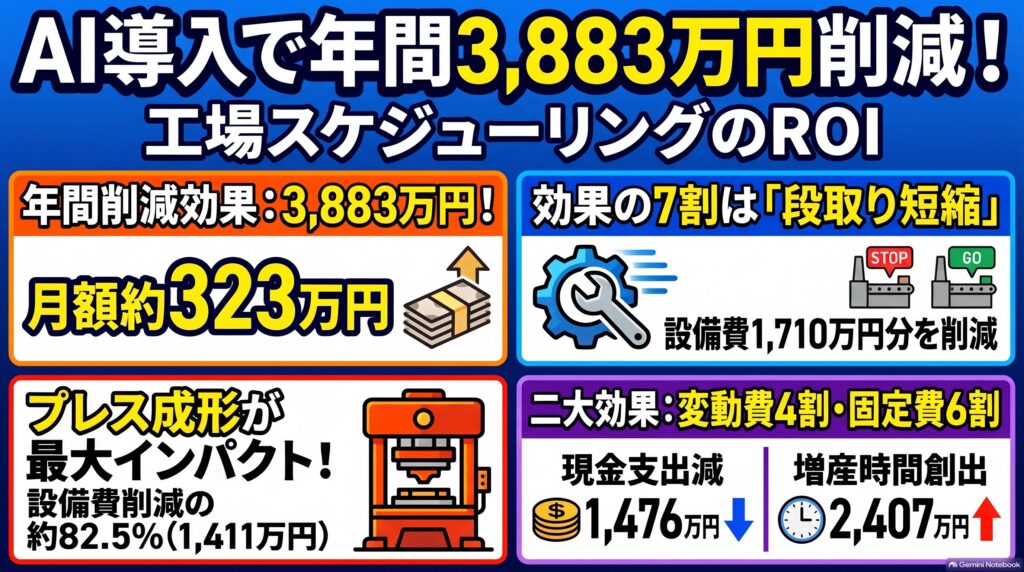
この工場の前提で計算すると、効果は年間38,827,800円、月額に換算すると3,235,650円です。1年あたりの効果の合計を年間Return値と呼びます。内訳で最も大きいのは、段取りで止まっていた設備が動けるようになった分の設備費です。
第3回の4要素は、それぞれ次のコストダウン項目に結びつきます。割付けと投入順序で段取り時間が短縮すると、段取り人件費、段取りコスト、設備費が下がります。投入順序が安全在庫と納期を守れば、管理担当者が特急対応を指示する回数が減って管理人件費が下がり、ロットサイズと工程の同期で在庫が減れば在庫保有コストが下がります。生産順序の候補を人が並べて比べる時間が減る分は、計画作成人件費に表れます。
6つのコストダウン項目のうち5項目は、どれも同じ形の計算式、つまり月の削減時間×単価×12で計算します。残る1項目の在庫保有コストだけは、時間ではなく棚卸資産の金額から計算します。
2. 前提値
| 前提値 | 値 | 根拠 |
|---|---|---|
| 品番数 | 約140 | 見込生産品100 / 受注生産品約40 (第1回) |
| 月間段取り時間(5工程合計) | 270時間 | 第1回の表 |
| 段取り削減率 | 30% | 想定値 (第3回) |
| 計画担当者数 | 3人 | 第1回 |
| 計画作成時間 | 60時間/月・人 | 計画の作成と作り直しの時間 |
| 計画削減率 | 40% | 想定値 |
| 管理担当者数 | 2人 | 第1回 |
| 管理時間 | 55時間/月・人 | 2人で月110時間 (第2回) |
| 管理削減率 | 50% | 想定値 |
| 計画人件費単価 | 4,400円/時 | 計画担当者の時間単価 |
| 管理人件費単価 | 4,800円/時 | 管理担当者の時間単価 (計画担当者より高い) |
| 段取り人件費単価(残業相当) | 7,250円/時 | 作業者2人×2,900円×割増1.25 |
| 資材電力単価 | 2,600円/時 | 洗浄剤、試しに加工するパネルの材料、暖機の電力 |
| 棚卸資産 | 3億6,000万円 | 原材料・仕掛品・製品の合計 (第2回) |
| 在庫圧縮率 | 12% | 想定値 |
| 保管コスト率 | 12%/年 | 第2回 |
段取り人件費単価は、段取りに作業者2人がつくことと、長引いた分を残業で補うと割増がかかることを反映しています。削減率の30%、40%、50%と在庫圧縮率の12%は、この工場で見込んだ想定値です。
3. 段取り時間の削減量
工程ごとに、台数×1ライン(セルの工程は1セル)あたりの月間段取り時間×削減率で削減時間を求め、5工程分を足します。設備単価は工程ごとに違うため、設備費も工程ごとに削減時間×設備単価×12で計算して足します。
| 工程 | 台数 | 1ライン・1セルあたり月間段取り時間 | 月間段取り時間 | 削減率 | 削減時間 | 設備単価 | 年間金額(設備費) |
|---|---|---|---|---|---|---|---|
| ブランキング | 1ライン | 40時間 | 40時間 | 30% | 12時間 | 7,000円/時 | 1,008,000円 |
| プレス成形 | 2ライン | 70時間 | 140時間 | 30% | 42時間 | 28,000円/時 | 14,112,000円 |
| スポット溶接 | 4セル | 10時間 | 40時間 | 30% | 12時間 | 4,000円/時 | 576,000円 |
| ヘミング | 3セル | 10時間 | 30時間 | 30% | 9時間 | 5,000円/時 | 540,000円 |
| 電着塗装 | 1ライン | 20時間 | 20時間 | 30% | 6時間 | 12,000円/時 | 864,000円 |
| 合計 | — | — | 270時間 | — | 81時間 | — | 17,100,000円 |
表のとおり、段取り時間の削減量は月81時間です。設備単価は1ライン・1セルあたりの単価なので、セルが複数ある工程でも削減時間の合計にそのまま掛けられます。プレス成形だけで14,112,000円となり、設備費の82.5%を占めます。削減時間の42時間と設備単価の28,000円が、どちらも5工程で最大だからです。
4. 計画と管理の時間削減
計画時間の削減量は、3人×60時間×40%で月72時間です。管理時間の削減量は、2人×55時間×50%で月55時間です。
計画の時間が減るのは、生産順序の候補を並べ、候補ごとの段取り時間を見積もり、どれが良いかを比べる作業を、人の代わりに最適化AIが行うためです。管理の時間が減るのは、安全在庫と納期を守る生産順序があらかじめ計画に組み込まれ、安全在庫を下回りそうな品番や遅れそうな受注生産品を探して特急対応を指示する作業が減るためです。管理時間にかかる人件費は、第2回で説明した間接人件費にあたります。
5. 6つのコストダウン項目
| コストダウン項目 | 計算式 | 年間金額 |
|---|---|---|
| 計画作成人件費 | 72時間×4,400円×12 | 3,801,600円 |
| 管理人件費 | 55時間×4,800円×12 | 3,168,000円 |
| 段取り人件費(残業相当) | 81時間×7,250円×12 | 7,047,000円 |
| 段取りコスト(資材・電力) | 81時間×2,600円×12 | 2,527,200円 |
| 在庫保有コスト | 3億6,000万円×12%×12% | 5,184,000円 |
| 設備費(段取り停止の解消) | 工程ごとに削減時間×設備単価×12を計算して足す | 17,100,000円 |
| 年間Return値 | — | 38,827,800円 |
在庫保有コストだけは、ほかの5項目と計算式の形が違います。棚卸資産×在庫圧縮率×保管コスト率で求めます。在庫圧縮率は、在庫をどれだけ減らせるかの割合です。
投入順序とロットサイズが適切になると、欠品を恐れて安全在庫より多く持っていた分と、ヘミング前で待つ仕掛品が減ります。この2つで棚卸資産の12%が減ると見込み、在庫圧縮率を12%としました。
設備費は、段取りで止まっていた設備が動けるようになった分の価値です。止まっている時間にも償却費と保守のコストは発生しています。その時間を製品の生産に振り向けられる分を、設備単価で金額にしています。電力は段取りコストの側で数えているため、設備費には入れていません。
6. 合計と構成比
6つの項目が年間Return値に占める割合は、下の表のとおりです。構成比は小数第1位で丸めており、丸めた後の合計も100.0%になります。
| コストダウン項目 | 年間金額 | 構成比 |
|---|---|---|
| 計画作成人件費 | 3,801,600円 | 9.8% |
| 管理人件費 | 3,168,000円 | 8.2% |
| 段取り人件費(残業相当) | 7,047,000円 | 18.1% |
| 段取りコスト(資材・電力) | 2,527,200円 | 6.5% |
| 在庫保有コスト | 5,184,000円 | 13.4% |
| 設備費(段取り停止の解消) | 17,100,000円 | 44.0% |
| 合計 | 38,827,800円 | 100.0% |
段取りに関わる3項目(段取り人件費、段取りコスト、設備費)を足すと68.6%になり、効果の約7割は段取り時間の短縮によるものです。残る約3割は、計画と管理に使っていた人の時間と、在庫を持つことによる負担の削減です。
7. 変動費と固定費に分けて理解する
年間Return値は、性質の違う2種類の効果からできています。分けておくと、社内で説明するときに、どの効果が現金の支出を減らすのかを示せます。
| 区分 | 該当するコストダウン項目 | 年間金額 | 構成比 |
|---|---|---|---|
| 変動費 | 段取り人件費、段取りコスト、在庫保有コスト | 14,758,200円 | 38.0% |
| 固定費 | 計画作成人件費、管理人件費、設備費 | 24,069,600円 | 62.0% |
| 合計 | — | 38,827,800円 | 100.0% |
変動費の14,758,200円は、残業代、洗浄剤、試し加工の材料、電力、在庫の保管と資金のコストが実際に減るため、導入した年から現金の支出が減ります。この部分は、確実に得られる堅い効果です。
固定費の24,069,600円は、計画担当者と管理担当者の給与や、プレスラインの償却費が導入後も変わらないため、そのままでは現金は減りません。この金額は伸びしろにあたり、具体的には、設備の月81時間(うちプレス成形42時間)と、計画・管理の人の月127時間を新しいオーダに使えるようになることです。需要が増えたときにこの時間で増産すれば、プレスラインを買い足さずに売上と利益を伸ばせます。ただし、売上になるのは、その時間に実際にオーダが入ったときです。
まとめ
第2回の4つの課題は、特急対応が管理人件費に、段取り時間の増加が段取り人件費と段取りコストと設備費に、ロットサイズが定まらないことと在庫の増加が在庫保有コストに表れています。前提値と単価を自社の数字に差し替えれば、同じ計算式で誰でも検算できます。
段取りに関わる3項目が全体の約7割を占めるため、結果を最も左右するのは段取り削減率の30%です。この値を自社の実測に置き換えるには、導入の前後で段取り時間を同じ方法で記録する必要があります。次回は、その記録をどの工程から、どの順で取るかを扱います。あなたの工場のプレスラインの月間段取り時間に設備単価を掛けると、1年でいくらになるでしょうか?
解説動画
この回の内容を、動画でも説明しています。
次のコラム

高橋邦芳 + Asprovaコンサルティングチーム + 生成AI
 【金属部品・アルミダイカストのAI生産スケジューリング 4】ROI試算 ~ 年間Return値3,755万円を計算式で検算する
 【金属部品・プレス部品のAI生産スケジューリング 4】ROI試算 ~ 年間Return値2,511万円の内訳を検算する
 【樹脂(プラスチック)部品・バンパーのAI生産スケジューリング 4】ROI試算 ~ 年間3,189万円の内訳を計算式で確かめる
 【電線のAI生産スケジューリング 4】ROI試算 ~ 6つのコストダウン項目で金額にする
 【電線のAI生産スケジューリング 2】課題 ~ 押出工程の段取り時間が利益を削る理由
 【金属部品・ボディパネルのAI生産スケジューリング 5】失敗しない導入 ~ プレス成形の段取り時間を記録して1工程から始める
